El presupuesto municipal del cantón San José no es únicamente una lista de cifras: expresa prioridades y determina la capacidad de atender necesidades en barrios y distritos. Para comprender cómo se gobierna San José —tema abordado en nuestra primera entrega de En Datos— también es necesario seguir el recorrido del dinero público: quién lo recauda, quién decide su destino, cómo se ejecuta y qué recibe finalmente la ciudadanía.
En 2026, la Municipalidad de San José partió de un presupuesto ordinario aprobado de ₡97.951,33 millones. Pero esa cifra inicial no es una fotografía permanente: durante el año se incorporan recursos, se realizan modificaciones y se tramitan proyectos. Por eso, presupuesto aprobado, recursos disponibles y resultados entregados son conceptos diferentes.
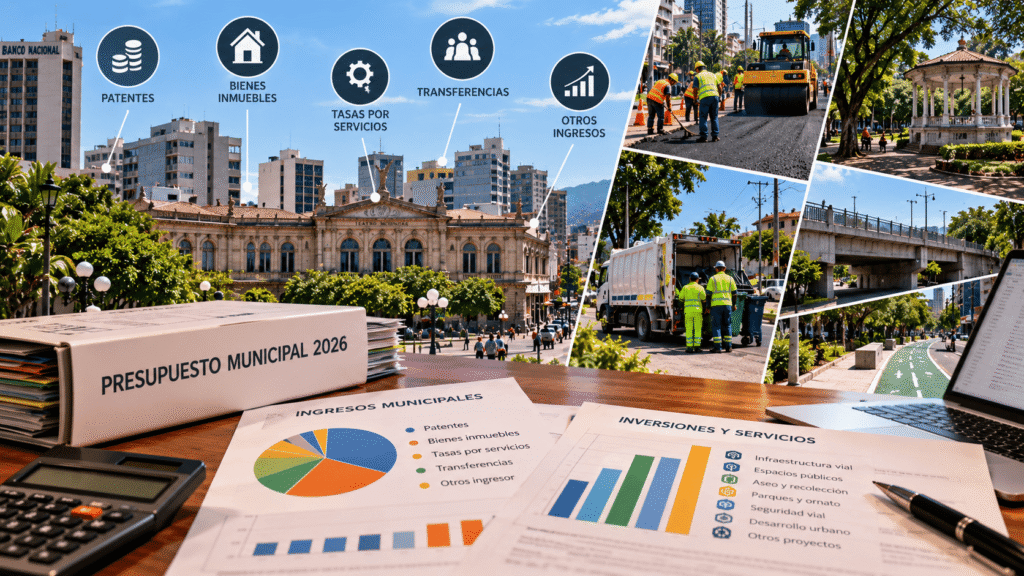
Los ingresos municipales provienen, entre otras fuentes, de patentes, impuesto sobre bienes inmuebles, tasas y precios por servicios, transferencias y otros ingresos. Cada fuente tiene reglas y, en ocasiones, destinos legalmente determinados. No todo lo recaudado puede trasladarse libremente de una finalidad a otra.
¿De dónde obtiene sus recursos la Municipalidad
Las patentes municipales (₡30.745,32 millones) y el impuesto sobre bienes inmuebles (₡13.169,35 millones) explican conjuntamente ₡43.914,67 millones, equivalentes al 44,83 % del presupuesto inicial. Los demás recursos incluyen otros impuestos, tasas por servicios, alquileres, multas, rendimientos financieros, transferencias y superávit.
La suma de las 47 partidas identificadas en el presupuesto ordinario inicial 2026, coincide exactamente con el presupuesto aprobado: ₡97.951.328.313,93. Se distinguen ingresos estimados de 2026 y recursos acumulados de ejercicios anteriores. Los presupuestos extraordinarios posteriores no forman parte de esta conciliación inicial.
| Fuente | ₡ millones | % del total |
| Ingresos tributarios | 46.945,67 | 47,93 % |
| Ingresos no tributarios | 31.910,67 | 32,58 % |
| Transferencias corrientes | 612,59 | 0,63 % |
| Transferencias de capital | 1.259,54 | 1,29 % |
| Superávit de ejercicios anteriores | 17.222,86 | 17,58 % |
| TOTAL | 97.951,33 | 100,00 % |
Detalle íntegro de las 47 partidas
| Código | Concepto | ₡ millones |
| 1.1.2.1.01.00.0.0.000 | Impuesto de bienes inmuebles, Ley 7729 | 13.169,35 |
| 1.3.4.1.01.00.0.0.000 | Intereses Moratorios por Atraso en Bienes Inmuebles | 250,52 |
| 1.1.3.2.01.05.0.0.000 | Impuestos Específicos sobre la Construcción | 418,61 |
| 1.1.3.2.02.03.9.0.000 | Impuestos específicos a los servicios de diversión y esparcimiento | 662,05 |
| 1.1.3.3.01.02.0.0.000 | Patentes Municipales | 30.745,32 |
| 1.3.4.1.02.00.0.0.000 | Intereses Moratorios por Atraso en Patentes Municipales | 445,36 |
| 1.1.3.3.01.09.1.0.000 | Patentes de Licores | 611,87 |
| 1.4.1.3.01.00.0.0.000 | Aporte IFAM Licores y Cervezas Nac. y Extranjeras | 64,77 |
| 1.1.9.1.01.00.0.0.000 | Timbres Municipales | 723,56 |
| 1.1.9.1.02.00.0.0.000 | Timbre Pro-Parques Nacionales | 614,91 |
| 1.3.1.2.03.04.2.0.000 | C.N.F.L. (5% Alumbrado) | 100,00 |
| 1.3.1.2.04.01.1.0.000 | Alquiler de Mercados | 2.160,25 |
| 1.3.1.2.05.01.2.0.000 | Servicio de Alcantarillado Pluvial | 2.187,80 |
| 1.3.4.2.04.00.0.0.000 | Intereses Moratorios por Atraso en Pago de Alcantarillado | 83,51 |
| 1.3.1.2.05.03.0.0.000 | Servicios de Cementerio | 84,31 |
| 1.3.1.2.05.04.1.0.000 | Servicio de Recolección de Basura | 6.721,66 |
| 1.3.4.2.02.00.0.0.000 | Intereses Moratorios por Atraso en Pago de Recolección | 236,60 |
| 1.3.1.2.05.04.2.0.000 | Servicios de Aseo de Vías y Sitios Públicos | 7.368,58 |
| 1.3.4.2.01.00.0.0.000 | Intereses Moratorios por Atraso en Pago de Aseo de 250 | 250,52 |
| 1.3.1.2.05.04.4.0.000 | Parques y Obras de Ornato | 4.252,05 |
| 1.3.4.2.03.00.0.0.000 | Intereses Moratorios por Atraso en Pago de Mantenimiento | 125,26 |
| 1.3.1.2.09.09.0.0.000 | Venta de Otros Servicios (Monitoreo de alarmas) | 555,03 |
| 1.3.1.3.01.01.1.0.000 | Derechos de Estacionamiento y Terminales | 299,29 |
| 1.3.1.3.01.01.2.0.000 | Parquímetros | 2.297,33 |
| 1.3.2.3.01.01.1.0.000 | Intereses sobre Títulos Valores (varios) | 675,00 |
| 1.3.2.3.03.01.1.0.000 | Intereses sobre Cuentas Corrientes y Otros | 300,00 |
| 1.3.3.1.01.00.0.0.000 | Multas de Tránsito | 2.023,38 |
| 1.3.3.1.04.02.0.0.000 | Multas por Presentación Tardía Declaración de Patentes | 756,33 |
| 1.3.3.1.04.04.0.0.000 | Multas por Patentes de Licores | 43,28 |
| 1.3.3.1.04.05.0.0.000 | Multa por no presentación de declaración de B.I. | 15,98 |
| 1.3.3.1.09.09.1.0.000 | Multas por Infracción Ley de Construcciones | 58,20 |
| 1.3.3.1.09.09.2.0.000 | Multas Varias | 21,27 |
| 1.3.9.9.09.01.0.0.000 | Otros ingresos varios no especificados | 130,00 |
| 1.3.9.9.09.03.0.0.000 | Ingresos por Reciclaje | 46,87 |
| 1.3.9.9.09.06.0.0.000 | Reintegros Honorarios de Abogados | 75,00 |
| 1.3.1.2.09.04.2.0.000 | Derechos de Transmisión T.V. y Corridas de Toros | 12,00 |
| 1.3.9.9.09.11.0.0.000 | Ingresos por Remate Zapote | 185,00 |
| 1.3.9.9.09.12.0.0.000 | Patrocinio Oficial Festejos Populares | 10,30 |
| 1.3.9.9.09.15.0.0.000 | Ingreso por adjud. Redondel de toros zapote | 140,00 |
| 1.4.1.2.1.0.0.0.000 | Aporte Consejo Seguridad Vial Ley 9078 | 547,82 |
| 2.4.1.1.01.00.0.0.000 | Transferencia de la Ley 8114 | 1.259,54 |
| 3.3.1.0.0.00.0.0.000 | Superávit Libre adelantado en ordinario 2026 | 13.654,51 |
| 3.3.2.1.22.00.0.0.000 | Superavit del Servicio de Parques | 1.825,00 |
| 3.3.2.1.23.00.0.0.000 | Superávit de Derechos de Estacionamiento | 487,43 |
| 3.3.2.1.26.00.0.0.000 | Superavit 50% Util. Comisión Festej. para Hospicio de46 | 46,30 |
| 3.3.2.1.43.00.0.0.000 | Superavit Fondo Gestión de Riesgo, Prevención y Atencion | 409,64 |
| 3.3.2.1.47.00.0.0.000 | Superávit Mej. Barreal Alcant. Sanit. Planta Tratamiento | 800,00 |
| TOTAL, CONCILIADO | 97.951,33 |
Como podemos apreciar, el presupuesto municipal no depende exclusivamente de las patentes comerciales y del impuesto sobre bienes inmuebles. La Municipalidad también proyecta ingresos por servicios que presta directamente, como recolección de residuos, aseo de vías, mantenimiento de parques y alcantarillado pluvial. A ello se agregan ingresos por mercados, estacionamientos, multas, transferencias y recursos acumulados de ejercicios anteriores.
¿Quién propone, ¿quién aprueba y quién ejecuta?
La Alcaldía y la administración municipal preparan las propuestas presupuestarias y gestionan su ejecución dentro del marco legal; el Concejo Municipal conoce y aprueba el presupuesto en el ámbito de sus competencias; y la Contraloría General de la República ejerce las atribuciones de aprobación y fiscalización externa que establece el ordenamiento. La Auditoría Interna y los mecanismos de control administrativo cumplen funciones distintas y complementarias.
Conviene separar las responsabilidades: aprobar una partida no significa adjudicar una contratación, y adjudicarla no significa que la obra haya sido recibida. Cada etapa deja documentos diferentes y permite preguntas distintas.
Presupuesto ordinario, extraordinario y modificaciones
El presupuesto ordinario establece la programación inicial anual. Los presupuestos extraordinarios incorporan o ajustan recursos en los casos correspondientes; las modificaciones presupuestarias redistribuyen asignaciones conforme a los procedimientos aplicables. Para evaluar el año debe reconstruirse el presupuesto vigente en una fecha de corte, sin sumar dos veces partidas trasladadas o refinanciadas.
¿Qué es el superávit municipal?
En lenguaje sencillo, el superávit presupuestario es un saldo de recursos que resulta al cierre del ejercicio fiscal (año respetivo ejecutado) y cuya disponibilidad y utilización posterior dependen de las reglas presupuestarias. No debe confundirse con una ganancia empresarial. El superávit libre puede aplicarse a distintas finalidades legalmente admisibles; el específico mantiene restricciones de destino vinculadas a su origen.
El presupuesto extraordinario n.º 1-2026 identifica un superávit libre al cierre de diciembre de 2025 de ₡27.639,91 millones. El propio documento señala que ya se habían adelantado ₡13.654,51 millones en el ordinario 2026 y consigna ₡13.961,51 millones de superávit libre como origen de ese extraordinario. El extraordinario n.º 2 identifica ₡5.908,53 millones de superávit libre. Estas cifras no deben sumarse mecánicamente para calcular el saldo final: deben conciliarse los orígenes, aplicaciones y ajustes de cada documento.
| Referencia documental | Monto (₡ millones) | Interpretación |
| Superávit libre al cierre de 2025 | 27.639,91 | Saldo señalado en el extraordinario 1 |
| Superávit adelantado en ordinario 2026 | 13.654,51 | Recurso ya considerado en el presupuesto ordinario aprobado para el 2026 |
| Superávit libre en extraordinario 1 | 13.961,51 | Origen consignado en el primer presupuesto extraordinario |
| Superávit libre en extraordinario 2 | 5.908,53 | Origen consignado en el segundo presupuesto extraordinario |
Un superávit importante no demuestra por sí mismo eficiencia ni ineficiencia. Puede obedecer a ingresos superiores a lo previsto, economías, restricciones de destino, proyectos pendientes o demoras. Para interpretarlo hacen falta la liquidación 2025, la composición de saldos y el estado de las obligaciones y proyectos.
¿En qué proyectos aparecen recursos concretos?
Los presupuestos extraordinarios permiten identificar asignaciones de interés público. La siguiente selección es ilustrativa: no representa la totalidad de inversiones del cantón y sus montos no prueban ejecución física ni pagos realizados.
| Proyecto o destino | Documento | Asignación (₡ millones) |
| Recarpeteo vial por contrato | Extraordinario 1 | 1.698,00 |
| Aceras y cordón de caño en barrios | Extraordinario 1 | 850,00 |
| Aceras y cordón de caño en La Carpio | Extraordinario 1 | 470,00 |
| Remodelación de edificio para habitantes de calle | Extraordinario 1 | 500,00 |
| Cinco canchas deportivas del cantón | Extraordinario 1 | 1.000,00 |
| Camiones recolectores de desechos sólidos | Extraordinario 1 | 2.091,00 |
| Recarpeteo vial por contrato | Extraordinario 2 | 750,00 |
| Aceras en parques del cantón | Extraordinario 2 | 725,00 |
La documentación también identifica parques, mercados, baños públicos, alumbrado, proyectos de reciclaje y mejoras comunales. El interés público no se agota en conocer la partida: importa precisar ubicación, metas, contratación, avance, recepción y uso efectivo.
Radiografía de los recursos: seis dimensiones para evaluar
a) Ingresos: de lo previsto a lo realmente recaudado
El presupuesto ordinario de 2026 previó ₡30.745,32 millones por patentes municipales y ₡13.169,35 millones por impuesto sobre bienes inmuebles. En conjunto, estas dos fuentes representan ₡43.914,67 millones, equivalentes aproximadamente al 44,8 % del presupuesto ordinario inicialmente aprobado de ₡97.951,33 millones. Se trata de una comparación entre ingresos presupuestados y presupuesto total, no de recaudación efectivamente obtenida.
El peso de las patentes muestra la importancia fiscal de la actividad económica local. La recaudación real, la morosidad y las diferencias respecto de las estimaciones iniciales deben establecerse con el estado de ingresos ejecutados, que no se desglosa en el cuadro de ejecución de egresos utilizado para este artículo.
| Indicador | Dato / lectura |
| Patentes previstas | ₡30.745,32 millones |
| Bienes inmuebles previstos | ₡13.169,35 millones |
| Participación conjunta en ordinario inicial | 44,8 % |
b) Destino: administración, servicios e inversión
El reporte de ejecución parcial al 30 de junio de 2026 distribuye ₡97.806,13 millones de presupuesto formulado entre tres programas: Dirección y Administración General, ₡29.564,06 millones (30,2 %); Servicios Comunales, ₡45.898,69 millones (46,9 %); e Inversiones, ₡22.343,38 millones (22,8 %). Estas proporciones corresponden a la base reportada para el semestre y no sustituyen la clasificación económica del gasto ni el presupuesto vigente conciliado.
Programa I. Dirección y Administración General
Comprende los recursos destinados a la conducción, organización, administración y funcionamiento institucional de la Municipalidad. Incluye las actividades de dirección superior, planificación, gestión financiera, administración de recursos humanos, apoyo jurídico, contratación administrativa y otras funciones necesarias para el funcionamiento del gobierno local, según las actividades y partidas incluidas en el presupuesto.
Su finalidad es proporcionar el soporte institucional para que la Municipalidad pueda ejercer sus competencias, administrar los recursos públicos, recaudar ingresos, ejecutar el presupuesto y atender sus obligaciones legales y administrativas.
En el primer semestre de 2026, este programa registraba un presupuesto formulado de ₡29.564,06 millones, equivalente al 30,2 % del total reportado.
Es importante aclarar que este porcentaje no representa exclusivamente salarios de funcionarios administrativos ni puede interpretarse, por sí solo, como gasto burocrático o improductivo. Para valorar su eficiencia sería necesario examinar la composición de sus partidas, las funciones que financia y los resultados de la gestión institucional.
Programa II. Servicios Comunales
Agrupa los recursos destinados a la prestación y mantenimiento de servicios municipales que inciden directamente en la vida cotidiana de la población.
Entre ellos pueden encontrarse la recolección y disposición de residuos, limpieza de vías y espacios públicos, mantenimiento de parques y zonas verdes, atención de mercados, cementerios, alcantarillado pluvial y otros servicios de competencia municipal, según la clasificación presupuestaria específica.
Su característica principal es que muchos de estos servicios requieren atención permanente. Por ejemplo, la recolección de residuos debe realizarse de manera continua, al igual que la limpieza de espacios públicos y el mantenimiento de determinada infraestructura comunal.
Con ₡45.898,69 millones, equivalentes al 46,9 % del presupuesto formulado, Servicios Comunales constituye el programa con mayor asignación de recursos. Esta proporción evidencia la importancia financiera de los servicios municipales cotidianos. Sin embargo, el monto presupuestado no permite determinar por sí mismo su calidad, cobertura o eficiencia. Para ello deben examinarse indicadores como frecuencia de prestación, población atendida, costos operativos y cumplimiento de las metas establecidas.
Programa III. Inversiones
Comprende los recursos destinados al desarrollo de proyectos, la construcción, ampliación y mejoramiento de infraestructura, así como determinadas adquisiciones y actuaciones de inversión municipal.
Puede incluir proyectos de infraestructura vial, aceras, instalaciones deportivas y recreativas, edificios municipales, equipamiento y otras intervenciones orientadas a mejorar los bienes y servicios públicos.
Es importante distinguir la inversión del gasto ordinario necesario para mantener funcionando los servicios municipales. Por ejemplo, el pago habitual del personal de recolección de residuos corresponde al funcionamiento del servicio; en cambio, la adquisición de nuevos camiones recolectores puede formar parte de una inversión, aunque su clasificación presupuestaria concreta depende del programa al que se asignen.
El Programa de Inversiones registraba ₡22.343,38 millones, equivalentes al 22,8 % del presupuesto formulado al 30 de junio de 2026. No obstante, una inversión presupuestada no significa necesariamente una obra contratada, ejecutada o terminada. Para conocer sus resultados es indispensable identificar los proyectos, sus asignaciones, el avance financiero y el estado físico de las intervenciones.
¿Qué nos dice esta distribución?
La estructura presupuestaria muestra que casi la mitad de los recursos reportados se concentra en Servicios Comunales, cerca de una tercera parte en Dirección y Administración General y algo menos de una cuarta parte en Inversiones.
Estas proporciones reflejan distintas funciones de la gestión municipal, pero no constituyen, por sí solas, una medición de eficiencia o de beneficios para la ciudadanía. Tampoco debe suponerse que únicamente el Programa de Inversiones genera resultados visibles: la limpieza de una calle, la recolección de residuos o el mantenimiento de un parque también representan beneficios públicos concretos.
Por ello, una evaluación integral del presupuesto municipal debe considerar no solamente cuánto recibe cada programa, sino qué servicios presta, qué proyectos desarrolla, cuánto ejecuta y qué resultados verificables obtiene para los habitantes de los once distritos del cantón de San José.
| Indicador | Dato / lectura |
| I. Dirección y Administración General | 30,2 % |
| II. Servicios Comunales | 46,9 % |
| III. Inversiones | 22,8 % |
c) Inversión: del monto asignado al avance físico
En los presupuestos extraordinarios aparecen asignaciones concretas: ₡1.698 millones para recarpeteo vial en el extraordinario 1 y ₡750 millones en el extraordinario 2; ₡850 millones para aceras y cordón de caño en barrios; ₡470 millones para La Carpio; ₡725 millones para aceras en parques; y ₡1.000 millones para cinco canchas deportivas. También se consignan ₡2.091 millones para camiones recolectores y ₡500 millones para remodelar un edificio destinado a la atención de personas en situación de calle.
Estas cifras describen destinos presupuestarios, no pagos ni obras concluidas. El contraste disponible es programático: Inversiones reportó ₡1.229,10 millones pagados sobre ₡22.343,38 millones formulados al 30 de junio (5,5 %). Ese porcentaje amerita seguimiento de contrataciones y cronogramas, pero no permite atribuir retrasos a proyectos individuales ni medir por sí solo su avance físico.
| Indicador | Dato / lectura |
| Recarpeteo, extraordinarios 1 y 2 | ₡2.448 millones |
| Aceras: barrios, La Carpio y parques | ₡2.045 millones |
| Inversiones: pagado / formulado al 30 de junio | 5,5 % |
d) Cambios de prioridad durante 2026
Las modificaciones muestran que las prioridades presupuestarias pueden cambiar durante el ejercicio. La modificación 01-2026 identifica una redistribución de aproximadamente ₡1.195,49 millones originalmente asociados a equipo de transporte para recolección de residuos hacia diversas intervenciones comunales e infraestructura. La modificación 02-2026 redistribuye ₡1.165,49 millones de “Construcción UVAS” hacia cuatro destinos: piscina municipal de San Sebastián (₡360 millones), Parque Garantías Sociales (₡215,49 millones), Campo Ferial de Zapote (₡520 millones) y composteras (₡70 millones).
Estos movimientos deben interpretarse como cambios de asignación entre partidas, no como dinero nuevo. Para evaluar su justificación es necesario examinar el acuerdo correspondiente, la motivación administrativa y el efecto en los proyectos que perdieron o recibieron financiamiento. Los montos citados son ejemplos documentados; no constituyen una conciliación exhaustiva de todas las modificaciones de 2026.
| Indicador | Dato / lectura |
| Modificación 01: reasignación identificada | ₡1.195,49 millones |
| Modificación 02: reasignación de Unidades de Vida Articuladas (UVAS) | ₡1.165,49 millones |
| Efecto sobre el total presupuestario | No son ingresos nuevos |
e) Los once distritos: ¿dónde se ubican las inversiones?
La identificación territorial es desigual. Los documentos mencionan expresamente intervenciones en La Carpio, San Sebastián y Zapote, además de partidas generales para barrios, parques o vías del cantón. La Carpio se localiza en La Uruca; San Sebastián y Zapote son también distritos del cantón. Estas referencias permiten ubicar algunas asignaciones, pero no distribuir la totalidad del presupuesto entre los once distritos.
Una lectura responsable debe diferenciar inversiones localizadas, servicios de cobertura cantonal y proyectos cuya ubicación no aparece suficientemente especificada. Sin una desagregación completa no puede afirmarse qué distrito recibió más recursos ni cuál fue relegado. La comparación territorial debe considerar, además de los montos, población, extensión, necesidades y estado previo de la infraestructura.
| Indicador | Dato / lectura |
| La Carpio (La Uruca) | Aceras: ₡470 millones |
| San Sebastián | Piscina: ₡360 millones |
| Zapote | Campo Ferial: ₡520 millones |
f) Ejecución financiera frente a resultados observables
El reporte semestral presenta un contraste significativo: al 30 de junio se habían pagado ₡12.145,95 millones en Dirección y Administración General (41,1 % del monto formulado), ₡16.257,61 millones en Servicios Comunales (35,4 %) y ₡1.229,10 millones en Inversiones (5,5 %). El total pagado ascendía a ₡29.632,65 millones, equivalente al 30,3 % de la base formulada de ₡97.806,13 millones.
El informe registra asimismo ₡17.849,89 millones en compromisos, que no deben confundirse con pagos. La ejecución financiera tampoco equivale a ejecución física: para recarpeteo deben verificarse kilómetros intervenidos y recepción; para aceras, metros construidos y accesibilidad; para parques, instalaciones efectivamente habilitadas; y para vehículos, unidades adquiridas y puestas en operación. Sin expedientes y reportes físicos no es posible confirmar estos resultados.
| Indicador | Dato / lectura |
| Administración: porcentaje pagado | 41,1 % |
| Servicios: porcentaje pagado | 35,4 % |
| Inversiones: porcentaje pagado | 5,5 % |
| TOTAL, PAGADO | ₡29.632,65 millones |
¿Qué información debe ponerse sobre la mesa en 2026?
Para interpretar el presupuesto de 2026 es necesario distinguir el monto ordinario aprobado, los recursos incorporados por presupuestos extraordinarios, las modificaciones que redistribuyen partidas y el gasto registrado. Los documentos disponibles no permiten reconstruir con certeza el presupuesto vigente al 16 de octubre; por ello, el siguiente cuadro identifica movimientos documentados, sin presentarlos como una conciliación definitiva.
Cuadro 1. Presupuesto aprobado y movimientos identificados (millones de colones)
| Documento / movimiento | Monto (₡ millones) | Lectura correcta |
| Presupuesto ordinario 2026 aprobado | 97.951,33 | Monto inicial según acuerdo de aprobación. |
| Extraordinario n.º 1: superávit libre incorporado | 13.961,51 | Componente de financiamiento; no representa necesariamente el total del extraordinario. |
| Extraordinario n.º 2: superávit libre incorporado | 5.908,53 | Componente de financiamiento identificado. |
| Modificaciones presupuestarias 01 a 09 | No consolidado | Traslados y ajustes entre partidas; no se suman como recursos adicionales. |
| Presupuesto vigente al cierre de setiembre | Por conciliar | Requiere estado consolidado de todos los extraordinarios y modificaciones. |
Nota: las dos incorporaciones identificadas de superávit libre suman ₡19.870,04 millones. No deben añadirse automáticamente al presupuesto inicial para afirmar un presupuesto vigente, porque es preciso verificar el total y alcance de cada extraordinario, otros ingresos y ajustes. Fuentes: presupuesto ordinario 2026; detalle de extraordinarios 01 y 02-2026; modificaciones 01 a 09-2026.
Cuadro 2. Ejecución parcial por programa, enero–junio de 2026 (millones de colones)
| Programa | Formulado (₡ mill.) | Pagado (₡ mill.) | Pagado / formulado |
| I. Dirección y Administración General | 29,564.06 | 12,145.95 | 41.1% |
| II. Servicios Comunales | 45,898.69 | 16,257.61 | 35.4% |
| III. Inversiones | 22,343.38 | 1,229.10 | 5.5% |
| TOTAL, REPORTADO | 97.806,13 | 29.632,65 | 30,3% |
El informe de ejecución parcial consigna además ₡17.849,89 millones en compromisos y ₡50.323,59 millones como disponible. Estos conceptos se presentan separadamente: los compromisos no equivalen a pagos ni prueban que los bienes u obras hayan sido recibidos. La relación entre pagado y formulado es un indicador financiero calculado a partir del reporte, no un indicador de avance físico.
La diferencia entre el presupuesto ordinario aprobado (₡97.951,33 millones) y el monto ordinario del reporte parcial (₡97.806,13 millones) es de aproximadamente ₡145,20 millones. No se atribuye una causa sin revisar la conciliación oficial. Asimismo, el reporte suministrado cubre enero a junio; no permite afirmar el grado de ejecución alcanzado en setiembre u octubre.
Para cada proyecto que desarrolla la municipalidad, el ciudadano debería tener la oportunidad de acceder digitalmente a información oficial sobre el expediente o documento de respaldo y la distinción entre monto presupuestado, contratado, pagado y obra recibida, área de cobertura administrativa (distrito, barrio). Solo así podrá establecerse si la asignación de recursos se tradujo en un beneficio comprobable para los vecinos.
¿Qué debería poder consultar cualquier vecino?
Para ello, cada proyecto desarrollado por la Municipalidad de San José debería contar con una ficha digital de acceso público, disponible en el portal institucional, que permita consultar de manera integrada:
- Identificación y localización: nombre del proyecto, objetivo, problema o necesidad que busca atender, distrito, barrio y ubicación geográfica.
- Información presupuestaria: presupuesto inicial, modificaciones, presupuesto vigente y fuentes de financiamiento.
- Contratación y ejecución financiera: procedimiento de contratación, número de expediente, empresa adjudicataria cuando corresponda, monto contratado, recursos comprometidos y pagos efectuados.
- Ejecución física: fecha de inicio, plazo previsto, porcentaje de avance, modificaciones contractuales y fecha de finalización.
- Resultados y respaldo documental: fotografías de avance, informes de inspección, actas de recepción y demás documentos que permitan comprobar las obras realizadas o los servicios entregados.
- Responsabilidad institucional: dependencia municipal encargada, funcionario responsable del seguimiento y fecha de la última actualización.
Esta información debería incorporar enlaces directos a los expedientes, contratos, informes y demás documentos oficiales de respaldo, así como mecanismos de consulta territorial que permitan identificar las inversiones realizadas en cada uno de los once distritos y sus respectivos barrios.
La existencia de información pública dispersa en diferentes documentos o plataformas no garantiza, por sí sola, una transparencia efectiva. Es necesario facilitar su consulta y distinguir claramente entre recursos presupuestados, montos contratados, obligaciones ejecutadas, pagos realizados y obras efectivamente recibidas.
De esta manera, la ciudadanía podría dar seguimiento a cada proyecto desde su aprobación hasta su conclusión, conocer las modificaciones experimentadas y comprobar si la inversión pública se tradujo en beneficios concretos para las comunidades del cantón de San José.
Del dinero público al resultado ciudadano
San José necesita sostener servicios cotidianos y, simultáneamente, invertir en infraestructura, espacio público, movilidad, seguridad y atención social. Los documentos presupuestarios de 2026 muestran recursos importantes y una variedad de destinos; por sí solos no permiten afirmar que las obras estén terminadas ni determinar el porcentaje consolidado de ejecución municipal.
El seguimiento debe continuar con la conciliación del presupuesto vigente y los informes de ejecución, y luego con expedientes y evidencia física de proyectos seleccionados. La pregunta decisiva no es solo cuánto se aprobó, sino cuánto se transformó en servicios y obras útiles para las personas que viven, trabajan y visitan los once distritos del cantón.